Vivid Business und Personal
- 4,6
- Bewertung
- 1.00M
- Installationen
- Free
- Preis
 Analysiert von App-foxy
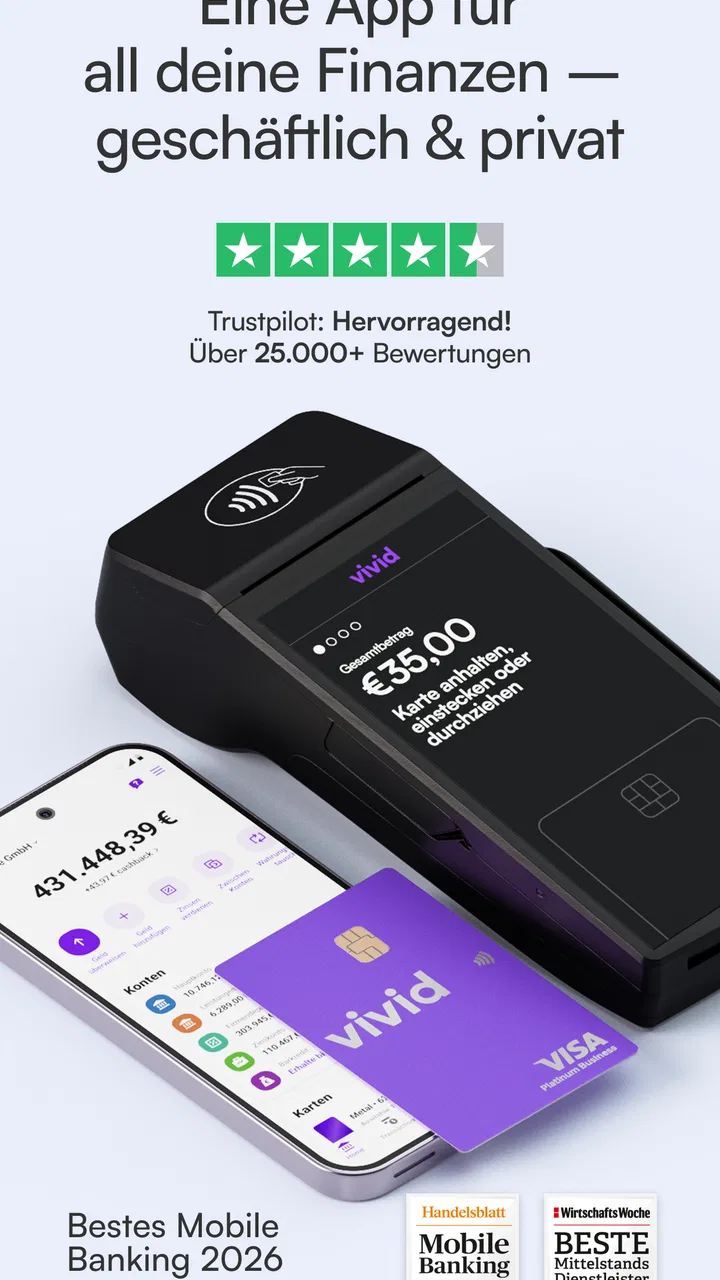
Wer seine Finanzen nicht nur privat, sondern auch geschäftlich organisiert, landet schnell bei mehreren Apps, Karten und Konten. Genau an dieser Stelle setzt Vivid Business und Personal an. Ich habe mir die Anwendung als Finanz-App von Vivid Money GmbH angesehen und finde den Ansatz interessant, weil private und geschäftliche Geldthemen in derselben Umgebung zusammenkommen können. Der erste Eindruck ist modern und zugänglich, aber die eigentliche Frage lautet: Passt dieses Modell zu meinem Alltag, oder brauche ich eine klassischere Banklösung?
Die App ist kostenlos erhältlich und richtet sich laut Altersfreigabe an Nutzer jeden Alters. Sie wurde am 07.06.2020 veröffentlicht und läuft ab iOS beziehungsweise Android 9. Inzwischen ist Version 4.42.0 aktuell. Mit einer durchschnittlichen Bewertung von 4,6 bei rund 37.000 Bewertungen und mehr als einer Million Installationen wirkt sie nicht wie ein Nischenprodukt. Trotzdem sollte man die Größe der Nutzerbasis nicht mit einer persönlichen Empfehlung verwechseln: Bei Finanz-Apps entscheidet vor allem der eigene Arbeitsablauf.
Was Vivid Business und Personal im Alltag leisten kann
Im Kern ist die Anwendung eine digitale Lösung für Konten, Karten und Zinsen. Das klingt zunächst nach einer typischen Banking-App, doch der geschäftliche Schwerpunkt verändert die Nutzung. Ich sehe den größten Vorteil darin, dass man nicht zwangsläufig zwischen einer privaten Banking-App und einer separaten Lösung für geschäftliche Ausgaben wechseln muss. Für Selbstständige, Freiberufler und kleine Teams kann das übersichtlicher sein, sofern die eigenen Anforderungen nicht zu speziell werden.
Das könnte dir auch gefallen

 Windy.com - Wettervorhersage
Windy.com macht Wetterkarten zur Alltagshilfe für draußen
Windy.com macht aus Wetterkarten ein praktisches Planungswerkzeug: Wer Regen, Wind und Gewitter rechtzeitig einschätzen will, spart unterwegs Zeit und unnötige Umwege.

 Kahoot! Spaß mit Quizspielen
Kahoot! macht aus kurzen Lernpausen gemeinsame Quizmomente
Wenn Lernen zwischen Unterricht, Chat und Feierabend stattfindet, passt Kahoot! erstaunlich gut in den Alltag. Die App macht Wissen schnell spielbar, ohne ihre Schwächen zu verstecken.

 Instagram
 will mehr als Fotos zeigen und fordert dafür unsere Aufmerksamkeit
Zwischen Stories, Reels und endlosen Empfehlungen wird Instagram zur Bühne für Alltag und Aufmerksamkeit. Gerade darin liegen seine größte Stärke und sein wachsender Widerspruch.
 Instagram
 im Alltagstest: Nähe, Entdeckung oder endloser Reiz?
Vom ersten Profil bis zum täglichen Kurzvideo: Instagram passt zu sehr unterschiedlichen Gewohnheiten. Entscheidend ist, ob seine Mischung aus Nähe, Entdeckung und Dauerreiz zu Ihrem Alltag passt.

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.
Mehr aus unserer Nachrichtenredaktion
Alle Neuigkeiten ansehen


Die Bezeichnung „Business“ sollte man dabei nicht automatisch mit einer vollständigen Buchhaltungssoftware gleichsetzen. Wer Rechnungen erstellt, Belege revisionssicher archiviert, Umsatzsteuer vorbereitet oder eine umfangreiche Lohnabrechnung benötigt, wird dafür weiterhin andere Werkzeuge brauchen. Vivid kann in einem solchen Ablauf eher der finanzielle Mittelpunkt sein: Geld empfangen, Ausgaben über Karten abwickeln und private sowie berufliche Bewegungen sauberer voneinander trennen.
Für private Nutzer ist der Ansatz ebenfalls nachvollziehbar. Ein persönliches Konto kann für den Alltag dienen, während geschäftliche Zahlungen einen eigenen Bereich bekommen. Das ist besonders praktisch, wenn ich etwa ein Smartphone-Abonnement, Reisekosten oder Softwareausgaben nicht mit meinen privaten Einkäufen vermischen möchte. Der Nutzen entsteht hier weniger durch eine einzelne spektakuläre Funktion als durch eine klarere Zuordnung der Geldbewegungen.
Der erste praktische Ablauf
Nach der Einrichtung würde ich nicht sofort alle Zahlungen umstellen. Mein sinnvollerer Start wäre, zunächst einen begrenzten Einsatzbereich zu wählen: etwa wiederkehrende Geschäftsausgaben oder eine separate Karte für berufliche Einkäufe. So lässt sich prüfen, ob die Darstellung, die Benachrichtigungen und die tägliche Kontrolle zum eigenen Rhythmus passen. Gerade bei einem Konto, das private und berufliche Nutzung verbinden soll, ist dieser schrittweise Einstieg vernünftiger als ein vollständiger Wechsel an einem Tag.
Ein realistisches Beispiel: Ich arbeite selbstständig, kaufe unterwegs ein Bahnticket und bezahle später eine berufliche Software. Wenn beide Vorgänge über den geschäftlichen Bereich laufen, fällt die Zuordnung leichter, als wenn ich erst Wochen später meine privaten Umsätze durchsuchen muss. Das spart nicht automatisch Buchhaltungsarbeit, kann aber die Vorbereitung für die eigene Übersicht oder die Weitergabe an eine steuerliche Beratung angenehmer machen.
Wichtig ist, dass ich meine persönliche Ablage trotzdem diszipliniert führe. Eine Banking-App ersetzt nicht automatisch eine nachvollziehbare Belegsammlung. Ich würde deshalb zu jeder geschäftlichen Zahlung sofort den passenden Beleg speichern und eine feste Routine für die monatliche Kontrolle einplanen. Der konkrete Mehrwert von Vivid liegt dann in der Zahlungsorganisation, nicht in einer vermeintlichen Komplettautomatisierung.
Karten und Konten sinnvoll trennen
Der stärkste Anwendungsfall ist für mich die Trennung nach Zweck. Statt eine einzige Karte für alles zu verwenden, kann ich gedanklich und organisatorisch zwischen privaten Einkäufen, geschäftlichen Ausgaben und eventuell einem festgelegten Budget unterscheiden. Das macht die Kontrolle leichter, weil nicht jede Ausgabe erst nachträglich interpretiert werden muss.
Diese Methode hat aber eine Kehrseite: Mehrere Bereiche schaffen auch mehr Verantwortung. Ich muss wissen, welche Zahlung wohin gehört, und darf nicht darauf vertrauen, dass die App jede steuerliche oder organisatorische Entscheidung für mich trifft. Wer nur ein sehr einfaches Konto benötigt, könnte eine klassische Bank-App mit einem einzigen Konto als weniger aufwendig empfinden.
Ein weiterer nützlicher Gedanke ist die Nutzung für wiederkehrende Kosten. Ich würde eine Karte oder einen klar abgegrenzten Zahlungsbereich für Hosting, Fachsoftware und andere laufende Geschäftsausgaben verwenden. So sehe ich schneller, welche regelmäßigen Belastungen wirklich noch gebraucht werden. Das ist kein exklusiver Vorteil dieser App, aber die Kombination aus privater und geschäftlicher Nutzung macht den Ablauf in einem einzigen Finanzwerkzeug plausibel.
Zinsen als Teil des Nutzens
Hohe Zinsen gehören zum öffentlichen Schwerpunkt der Anwendung. Für mich ist das ein möglicher Zusatznutzen, aber kein Grund, die App blind als Hauptkonto einzusetzen. Zinsen können attraktiv wirken, doch die konkrete Entscheidung hängt immer davon ab, welcher Kontobereich betroffen ist, welche Bedingungen gelten und ob das Geld dort dauerhaft liegen soll. Ich würde deshalb vor der Nutzung die aktuellen Details direkt in der App prüfen, statt aus dem allgemeinen Versprechen eine feste Rendite abzuleiten.
Das ist auch der Punkt, an dem viele Vergleiche zu kurz greifen. Ein kostenloser Zugang ist nicht automatisch wertvoll, wenn ich die angebotenen Bereiche nicht nutze. Umgekehrt kann eine kostenlose Finanz-App für mich sinnvoll sein, wenn sie Konten, Karten und eine bessere Trennung meiner Ausgaben zusammenbringt. Der Preis allein entscheidet also nicht über den Nutzen.
Was der kostenlose Zugang wert ist
Vivid Business und Personal wird kostenlos angeboten. Für meine Bewertung bedeutet das: Ich muss keinen Kaufpreis gegen den Funktionsumfang abwägen. Der finanzielle Einstieg ist niedrig, und ich kann den Dienst grundsätzlich testen, ohne zuerst Geld für die App selbst auszugeben. Das ist ein klarer Vorteil gegenüber Lösungen, bei denen bereits der Zugang oder eine bestimmte Grundversion bezahlt werden muss.
Gleichzeitig sollte man „kostenlos“ präzise verstehen. Es bedeutet hier, dass die App kostenlos erhältlich ist; daraus folgt nicht automatisch, dass jede mögliche Bankleistung, jede Karte oder jeder zusätzliche Dienst ohne weitere Bedingungen auskommt. Bei Finanzprodukten würde ich vor einer wichtigen Umstellung immer die aktuellen Kontobedingungen, mögliche Gebühren und die Voraussetzungen für bestimmte Vorteile lesen. Diese Prüfung ist wichtiger als ein schneller Download.
Der Wert entsteht für mich vor allem dann, wenn ich mehrere Aufgaben dauerhaft in der App erledige. Wer nur einmal im Monat den Kontostand ansehen möchte, schöpft den Ansatz wahrscheinlich nicht aus. Wer dagegen private und geschäftliche Zahlungen regelmäßig trennt, Karten gezielt einsetzt und Zinsangebote bewusst prüft, bekommt aus dem kostenlosen Einstieg deutlich mehr heraus.
Ich würde außerdem nicht allein wegen des Zinsthemas Geld verschieben. Für Rücklagen zählen Verfügbarkeit, Bedingungen und die eigene Risikoeinschätzung. Vivid kann dabei ein Baustein sein, aber ich würde die Anwendung nicht als Ersatz für jede andere Form der Finanzplanung betrachten. Besonders bei größeren Rücklagen lohnt sich ein genauer Blick auf die jeweils geltenden Produktinformationen.
Für wen sich der kostenlose Einstieg besonders lohnt
Am überzeugendsten finde ich die App für Menschen, die ihre Finanzen digital und möglichst kompakt verwalten möchten. Ein Einzelunternehmer mit überschaubaren Ausgaben kann beispielsweise geschäftliche Kartenumsätze von privaten Einkäufen trennen, ohne zwei völlig unterschiedliche Bedienkonzepte lernen zu müssen. Auch Personen, die häufig unterwegs bezahlen und ihre Ausgaben zeitnah kontrollieren wollen, könnten von dieser Struktur profitieren.
Für ein kleines Team kann der geschäftliche Ansatz ebenfalls interessant sein, sofern die benötigten Abläufe einfach bleiben. Ich würde die App zunächst mit wenigen Ausgaben testen und beobachten, ob die interne Zuordnung funktioniert. Sobald mehrere Personen, detaillierte Freigaben oder umfangreiche Nachweise nötig werden, sollte man genauer prüfen, ob die Lösung den organisatorischen Aufwand wirklich reduziert.
Privat lohnt sich der Einsatz besonders für Nutzer, die mehrere finanzielle Ziele voneinander trennen möchten. Ein Bereich für den Alltag, einer für berufliche Kosten und eine bewusste Rücklage können übersichtlicher sein als ein einziger großer Umsatzstrom. Der Vorteil ist weniger eine komplizierte Finanzstrategie als eine bessere Sicht auf das eigene Verhalten.
Wo klassische Alternativen besser passen können
Eine traditionelle Bank ist für mich die bessere Wahl, wenn ich persönliche Beratung, ein dichtes Filialnetz oder sehr etablierte Abläufe für komplexe Finanzierungen brauche. Wer bereits ein gut funktionierendes Geschäftskonto mit Buchhaltung, Lastschriften und festen Ansprechpartnern besitzt, gewinnt durch einen Wechsel nicht automatisch etwas. In diesem Fall müsste Vivid einen konkreten täglichen Vorteil liefern, damit sich die Umstellung lohnt.
Auch eine separate Business-Banking-Lösung kann geeigneter sein, wenn das Unternehmen wächst und die Finanzverwaltung mehr als Karten und Konten umfasst. Sobald mehrere Mitarbeiter, differenzierte Zugriffsrechte, umfangreiche Exporte oder tiefere Buchhaltungsprozesse wichtig werden, würde ich die Anforderungen zuerst aufschreiben und dann vergleichen. Der gemeinsame private und geschäftliche Ansatz ist praktisch, aber nicht für jede Unternehmensgröße die beste Struktur.
Für reine Privatanwender gilt etwas Ähnliches. Wenn ich nur ein unkompliziertes Gehaltskonto und eine Karte brauche, kann die zusätzliche geschäftliche Ausrichtung unnötig wirken. Dann ist eine schlanke Standard-Banking-App möglicherweise verständlicher. Vivid spielt seine Stärken eher aus, wenn ich die Verbindung aus privaten und beruflichen Geldthemen tatsächlich nutzen kann.
Reibungspunkte, die ich ernst nehmen würde
Die größte mögliche Hürde ist die Erwartungshaltung. Der Name Business kann den Eindruck erwecken, man erhalte eine komplette Unternehmensverwaltung. Ich würde die App aber eher als Finanz- und Zahlungszentrale betrachten. Für steuerliche Entscheidungen, Einnahmenüberschussrechnung, Belegmanagement oder eine vollständige Buchhaltung brauche ich weiterhin passende Fachlösungen.
Ein zweiter Punkt ist die Abhängigkeit von einer digitalen Bedienung. Wer bei Kontoproblemen gerne persönlich in eine Filiale geht, könnte sich mit einem rein appbasierten Ablauf weniger wohlfühlen. Das ist kein automatisch schlechtes Merkmal, aber es verändert die Art, wie ich Unterstützung und Kontrolle erlebe. Vor dem Umstieg würde ich deshalb überlegen, wie wichtig mir persönliche Betreuung im Alltag ist.
Auch die Kombination aus privaten und geschäftlichen Bereichen verlangt Aufmerksamkeit. Eine falsche Auswahl beim Bezahlen kann später zu zusätzlicher Sortierarbeit führen. Mein Tipp wäre, vor jeder neuen Karte oder jedem neuen Bereich einen eindeutigen Zweck festzulegen und die Nutzung nicht ständig spontan zu verändern. Je klarer die Regeln sind, desto besser funktioniert die App als Organisationshilfe.
Bei Zinsangeboten gilt besondere Nüchternheit. Die Aussage „hohe Zinsen“ ist ein guter Anlass, die Bedingungen zu prüfen, aber kein Ersatz für die Prüfung des konkreten Angebots. Ich würde mich vor allem fragen, ob das Geld jederzeit verfügbar bleiben muss, ob ein bestimmter Kontotyp erforderlich ist und ob sich die Nutzung mit meinem übrigen Finanzplan verträgt.
Ein sinnvoller Prüfplan vor dem Wechsel
Vor einer vollständigen Umstellung würde ich drei Dinge ausprobieren. Erstens würde ich prüfen, wie schnell ich private und geschäftliche Umsätze im Alltag auseinanderhalten kann. Zweitens würde ich eine typische Woche mit wiederkehrenden Zahlungen abbilden und danach kontrollieren, ob die Übersicht wirklich besser ist. Drittens würde ich die Bedingungen für Karten, Konten und Zinsen direkt vor der Entscheidung lesen.
Zusätzlich würde ich den Übergang nicht mit allen Lastschriften gleichzeitig beginnen. Ein begrenzter Test mit einer überschaubaren Gruppe von Zahlungen zeigt schneller, ob die App zu meinem Ablauf passt. Erst wenn Benachrichtigungen, Zuordnung und Kontrolle zuverlässig funktionieren, würde ich weitere Finanzvorgänge übertragen. Das reduziert das Risiko, bei einem Wechsel den Überblick zu verlieren.
Wer die Anwendung geschäftlich nutzen möchte, sollte außerdem früh festlegen, wie Belege und Abrechnungsunterlagen außerhalb der App organisiert werden. So bleibt klar, welche Aufgabe Vivid übernimmt und welche Aufgabe bei mir oder einer anderen Software liegt. Diese Trennung verhindert, dass ich später eine Finanz-App für Probleme verantwortlich mache, die eigentlich aus fehlender Ablage entstehen.
Mein Urteil für private Nutzer und Selbstständige
Nach meiner Einschätzung ist Vivid Business und Personal besonders interessant, wenn ich eine kostenlose digitale Finanz-App suche, die private und geschäftliche Nutzung in einem modernen Ablauf zusammenführt. Die Kombination aus Konten, Karten und dem Thema Zinsen kann im Alltag echten Wert liefern, sofern ich die Bereiche bewusst einsetze. Die große Verbreitung und die durchschnittliche Bewertung von 4,6 zeigen, dass die Anwendung viele Nutzer erreicht; für mich bleibt aber der konkrete Arbeitsablauf entscheidend.
Ich würde sie einem Selbstständigen mit überschaubarer Finanzorganisation empfehlen, der geschäftliche Ausgaben sauberer trennen und seine Karten zentral verwalten möchte. Auch privat kann sie passen, wenn mehrere Geldbereiche sinnvoll voneinander getrennt werden sollen. Der wichtigste Vorteil ist für mich die Verbindung von privater Übersicht und geschäftlicher Zahlungsorganisation ohne Kaufpreis für die App.
Überspringen würde ich sie, wenn ich eine vollständige Buchhaltungsplattform, intensive persönliche Beratung oder besonders komplexe Unternehmensfunktionen erwarte. Ebenso würde ich bei einem sehr einfachen Privatkonto zuerst prüfen, ob die zusätzlichen Möglichkeiten überhaupt gebraucht werden. Mehr Funktionen sind nicht automatisch mehr Klarheit.
Unterm Strich sehe ich Vivid Business und Personal als flexible Finanz-App mit einem überzeugenden kostenlosen Einstieg und einem klaren Nutzen für digital arbeitende Selbstständige. Ich würde sie nicht wegen einzelner Schlagwörter installieren, sondern wegen eines konkreten Plans: private und geschäftliche Zahlungen trennen, Karten gezielt einsetzen, Bedingungen für Zinsen prüfen und die Belege außerhalb der App ordentlich führen. Wer so an die Sache herangeht, kann aus der Anwendung deutlich mehr herausholen als aus einem gewöhnlichen Konto-Viewer.
Für mich ist das deshalb eine Empfehlung mit klarer Zielgruppe: gut für Menschen, die ihre Finanzen selbstständig, mobil und strukturiert organisieren wollen; weniger passend für Nutzer, die eine vollständige Unternehmensverwaltung oder klassische Bankbetreuung suchen. Die kostenlose Verfügbarkeit macht das Ausprobieren einfach, aber der echte Wert zeigt sich erst, wenn die App einen festen Platz im täglichen Geldworkflow bekommt.
Häufig gestellte Fragen zu Vivid Business und Personal
01Was ist Vivid Business und Personal, und für wen eignet sich die App?
Vivid Business und Personal kombiniert persönliche Finanzverwaltung mit Funktionen für geschäftliche Ausgaben. Die App richtet sich an Privatpersonen, Selbstständige und Unternehmen, die Zahlungen, Karten und Konten digital verwalten möchten. Vor dem Download sollte man prüfen, welche Funktionen im eigenen Land verfügbar sind und ob das angebotene Kontomodell zu den persönlichen oder geschäftlichen Anforderungen passt.
02Welche Voraussetzungen gelten für die Eröffnung eines Vivid-Personal- oder Vivid-Business-Kontos?
Für die Registrierung werden in der Regel persönliche Daten, eine gültige E-Mail-Adresse, eine Telefonnummer und eine Identitätsprüfung benötigt. Bei Vivid Business können zusätzlich Unternehmensinformationen, Angaben zu wirtschaftlich Berechtigten und Nachweise zur Geschäftstätigkeit verlangt werden. Die endgültige Freischaltung hängt von der Prüfung durch den Anbieter sowie vom Wohnsitz und den geltenden gesetzlichen Bestimmungen ab.
03Welche Kosten können bei Vivid Business und Personal entstehen?
Die verfügbaren Tarife unterscheiden sich je nach Kontoart und können sowohl kostenlose als auch kostenpflichtige Optionen umfassen. Gebühren können beispielsweise für bestimmte Karten, zusätzliche Nutzer, internationale Zahlungen, Bargeldabhebungen oder besondere Premium-Funktionen anfallen. Da sich Preise und Bedingungen ändern können, sollten Nutzer vor der Kontoeröffnung die aktuelle Gebührenübersicht in der App oder auf der offiziellen Vivid-Website kontrollieren.
04Ist Vivid Business und Personal sicher für Zahlungen und die Verwaltung von Geld?
Die App verwendet übliche Sicherheitsmaßnahmen wie Identitätsprüfung, verschlüsselte Datenübertragung, Geräte- und Kontoschutz sowie Benachrichtigungen zu Transaktionen. Trotzdem bleibt der Nutzer für ein sicheres Passwort, die Aktivierung zusätzlicher Schutzfunktionen und den sorgfältigen Umgang mit dem Smartphone verantwortlich. Bei verdächtigen Aktivitäten sollte die Karte sofort gesperrt und der Support kontaktiert werden.
05Welche Vorteile und möglichen Nachteile hat Vivid Business und Personal im Alltag?
Zu den möglichen Vorteilen gehören die digitale Kontoeröffnung, eine übersichtliche Verwaltung von Karten und Transaktionen sowie Funktionen für persönliche und geschäftliche Ausgaben. Für Unternehmen können außerdem Ausgabenkontrolle und eine bessere Trennung von privaten und beruflichen Finanzen hilfreich sein. Nachteile können je nach Tarif Gebühren, Funktionsbeschränkungen, Verifizierungszeiten oder eingeschränkte Verfügbarkeit einzelner Leistungen sein.
Vorteile
- Übersichtliche Verwaltung von Geschäfts- und Privatfinanzen in einer App.
- Schnelle Überweisungen und praktische Zahlungsfunktionen für den Alltag.
- Echtzeit-Benachrichtigungen helfen
- Kontobewegungen sofort zu verfolgen.
- Moderne Oberfläche mit intuitiver Navigation für neue Nutzer.
- Digitale Karten lassen sich bequem verwalten und bei Bedarf sperren.
Nachteile
- Einige Funktionen können je nach Land oder Kontomodell eingeschränkt sein.
- Für die Kontoeröffnung ist eine Identitätsprüfung mit persönlichen Daten erforderlich.
- Bei technischen Störungen kann der Zugriff auf wichtige Finanzfunktionen ausfallen.
- Nicht alle Nutzer finden die Trennung zwischen Business und Personal sofort klar.
- Zusatzkosten für bestimmte Karten
- Transaktionen oder Premiumfunktionen möglich.

Vivid Business und Personal
Galerie